 상담신청
· 연구원은 연구활동 이외에 생산 및 회사경영과 관련된 연구 외적업무를 할 수 없습니다.
· 매년 연구실적 및 결과보고를 통하여 인증자격을 유지할 수 있습니다.
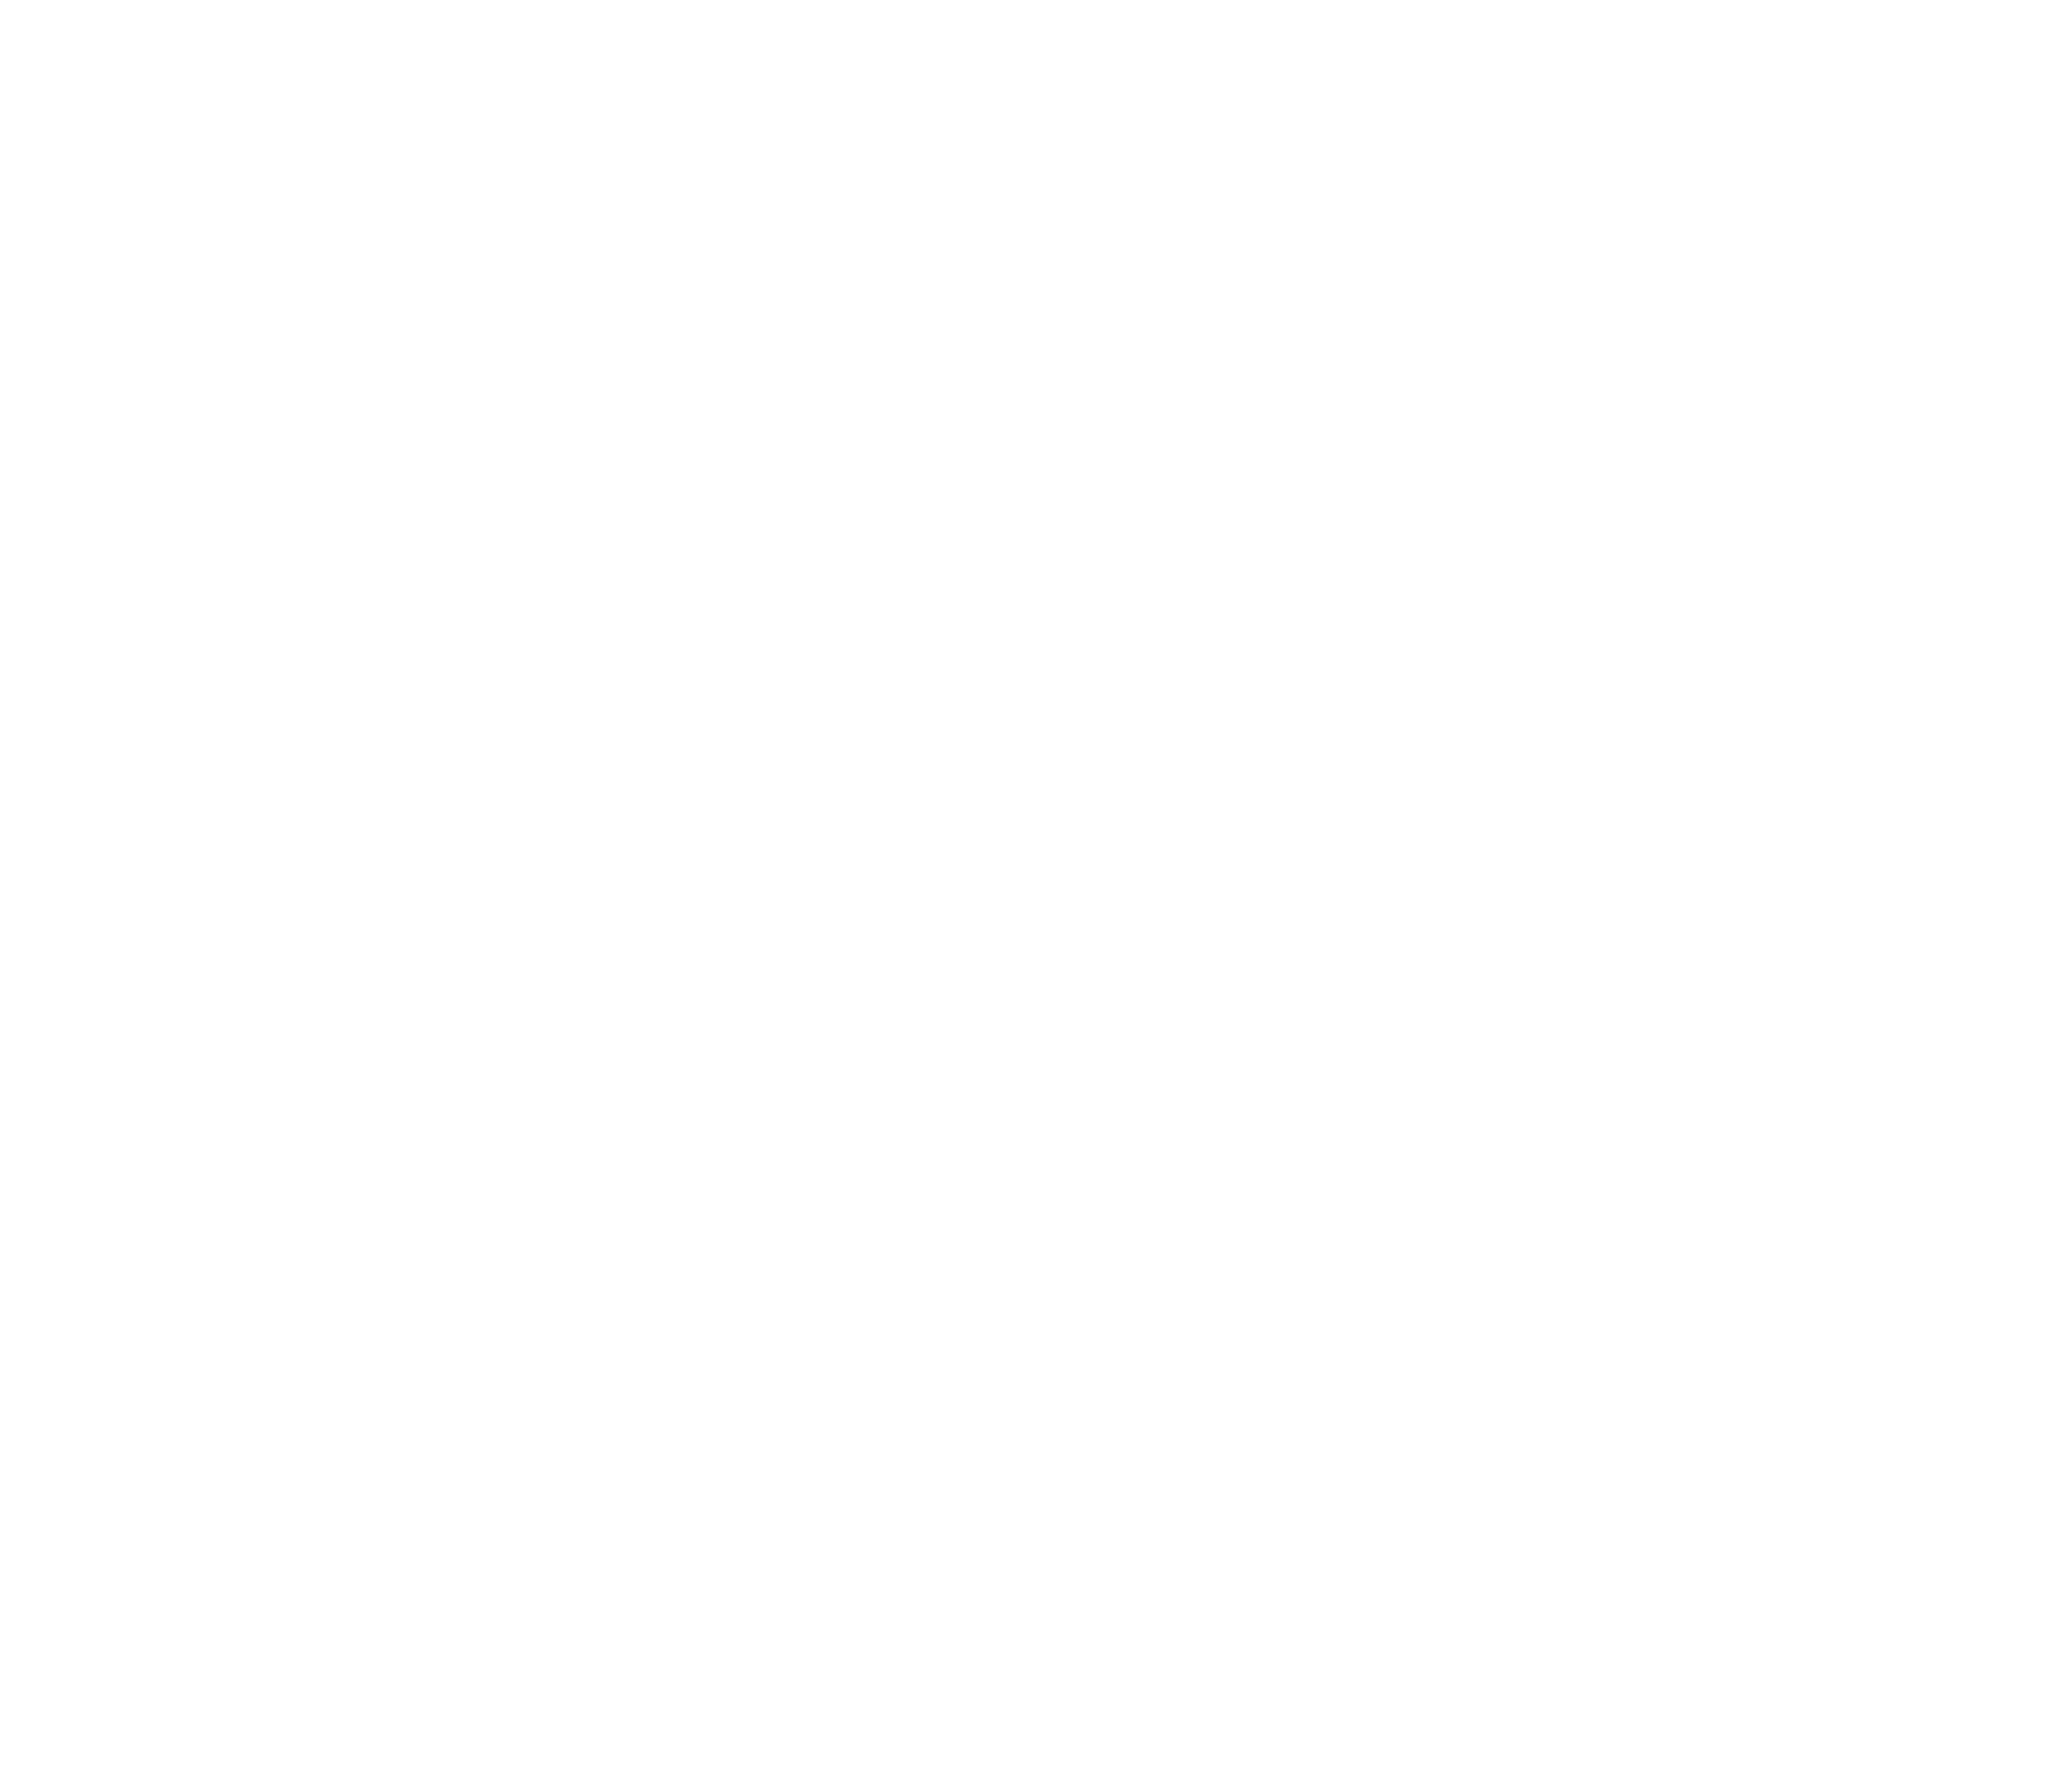
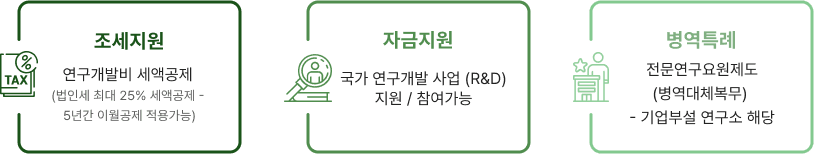
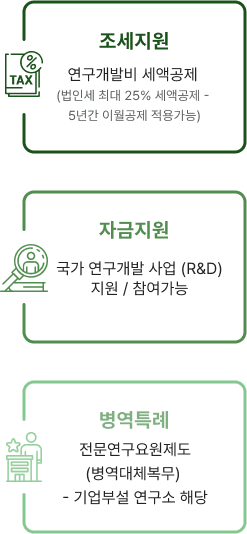
· 연구개발비 세액공제는 5년간 이월공제 적용이 가능하며 효율적인 세액공제가 가능합니다.
 기업부설연구소(연구개발전담부서)
| 구분 | 신고요건 | ||
|---|---|---|---|
| 인적요건 | 기업부설연구소 |
벤처기업 중소기업 |
2명 이상 소기업 : 3명 이상 |
| 연구개발전담부서 | 기업규모 관계없음 | 1명 이상 | |
| 물적요건 | 연구시설 및 공간 요건 |
# 독립된 연구공간이 있을 것 # 연구시설을 보유할 것 |
|
지역별 담보인정비율
- 학사이상 : 관련학과, 연구경력 불필요
- 전문학사 : 관련학과 + 연구개발경력 2년 이상
- 특화고졸 : 관련학과 또는 자격증 + 연구개발경력 4년 이상
연구소(전담부서)혜택
사후관리
- 휴· 폐업 여부 확인
- 1년 이상 변경 미신고기업에 대한 주기적인 변경신고 안내
- 2년 이상 변경 미신고기업에 대한 인정요건 및 연구활동 여부 확인
- 연구활동보고의무 미시행 기업에 대한 연구활동 지속여부 확인
- 연구활동보고 시 연구실적이 없는 기업에 대한 연구활동 여부 확인
- 부실기업부설연구소 신고 및 민원제기 기업에 대한 사실여부 확인
- 기타 신고내역(신규/변경)에 대한 사실 확인
현지확인에 따른 결과조치
| 연구개발활동 여부 | 인정요건 충족 | 신고내용 일치 | 조치내용 |
|---|---|---|---|
| 연구개발활동 있음 | 충족 | 일치 | 이상없음 |
| 미달 |
공간확보, 인력부족 인력확보, 공간미달 인력, 공간 모두 미달 |
조건부 취소(30일내 보완) 조건부 취소(30일내 보완) 인정취소(자진, 직권, 허위) |
|
| 없음 | 미달 | 불일치 | 인정취소(허위신고 처리) |
